Domain disthen.de kaufen?
Wir ziehen mit dem Projekt
disthen.de um.
Sind Sie am Kauf der Domain
disthen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain disthen.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **

Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
digital | recht Schriften zum Immaterialgüter-, IT-, Medien-, Daten- und Wettbewerbsrecht / Fernkontrolle im Internet der Dinge, Taschenbuch von HannoDigital | Recht Schriften Zum Immaterialgüter-, It-, Medien-, Daten- Und Wettbewerbsrecht / Fernkontrolle Im Internet Der Dinge, Taschenbuch Von Hanno Magnus, Epubli, 978-3-7549-5291-7, Seitenanzahl: 38836,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
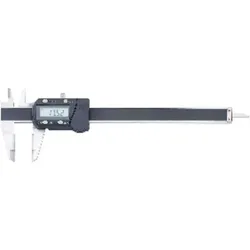
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter

-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
digital | recht Schriften zum Immaterialgüter-, IT-, Medien-, Daten- und Wettbewerbsrecht / Information aus der Blackbox, Taschenbuch von AndreaDigital | Recht Schriften Zum Immaterialgüter-, It-, Medien-, Daten- Und Wettbewerbsrecht / Information Aus Der Blackbox, Taschenbuch Von Andrea Linhart, Epubli, 978-3-7584-0828-1, Seitenanzahl: 29629,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital-Messschieber 150mm mit DatenDer Digital-Taschenmessschieber mit Antriebsrad eignet sich für Innen-, Außen- und Stufenmessungen. Zum Schutz vor Korrosion besteht der digitale Taschenmessschieber aus gehärtetem, rostfreiem Stahl. Für präzise Messungen sind die Messflächen feinst geschliffen. Um Fehlmessungen zu reduzieren ist der Taschenmessschieber mit einer Feststellschraube ausgestattet. Einfaches Ablesen der Messwerte ergibt sich aus der Höhe der Ziffern von 12 mm. Die digitale Datenübertragung ermöglicht der RS 232 Datenzugang. Um Energie zu sparen, verfügt der Messschieber über eine Ein- und Ausschaltung. Das Ablesen der Messwerte in unterschiedlichen Einheiten ist dank mm/Inch-Umschaltung möglich. Zur Korrektur einer Messung lässt sich das Gerät jederzeit nullsetzen.32,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
digital | recht Schriften zum Immaterialgüter-, IT-, Medien-, Daten- und Wettbewerbsrecht / Fernkontrolle im Internet der Dinge, Taschenbuch von HannoDigital | Recht Schriften Zum Immaterialgüter-, It-, Medien-, Daten- Und Wettbewerbsrecht / Fernkontrolle Im Internet Der Dinge, Taschenbuch Von Hanno Magnus, Epubli, 978-3-7549-5291-7, Seitenanzahl: 38836,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Digital-Messschieber ABS 150mm mit DatenDer digitale Messschieber ist für das Messen von Innen-, Außen-, Tiefen- und Stufenmaßen geeignet. Dieser Messschieber ist besonders robust und korrosionsbeständig aufgrund der Werkstoffeigenschaften, des rostfreien und gehärteten Stahls. Um exakte Messergebnisse zu bekommen, sind die Messflächen feinstgeschliffen. Damit gemessene Maße beibehalten und gut abgelesen werden können, gibt es eine LCD-Anzeige und eine Feststellschraube. Um verschiedenen Arbeitsanforderungen gerecht zu werden, gibt es die Möglichkeit der Nullstellung an jeder beliebigen Position. Die Maße können je nach Bedarf in mm oder inch angezeigt werden. Um die erfassten Messdaten speichern und digitalisieren zu können, besitzt der Messschieber einen RS 232 Datenausgang.41,71 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
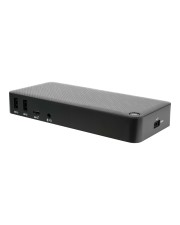
Targus DockingStation MULTIFUNC USBC Digital/Daten (DOCK430EUZ)Produktbeschreibung: Targus Multi-Function - Dockingstation - USB-C - HDMI, 2 x DP - 1GbE, Produkttyp: Dockingstation, Docking-Schnittstelle: USB-C, Videoschnittstellen: HDMI, 2 x DP, Abmessungen (Breite x Tiefe x Höhe): 18 cm x 8,3 cm x 2,8 cm, Gewicht: 1,5 kg, Farbe: Grau, Lokalisierung: Europa, Netzwerk: Gigabit Ethernet105,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.